Valor de referencia del Catastro: qué es y cómo afecta al vender
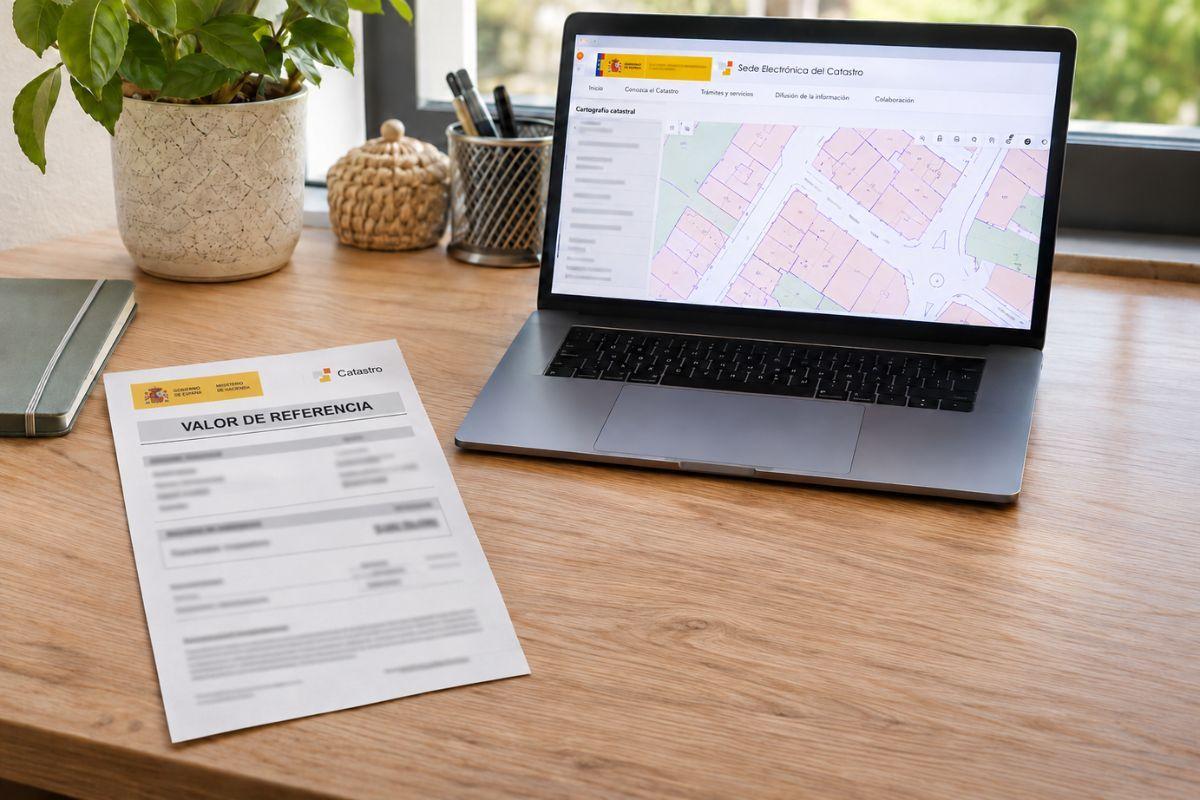
Valor de referencia del Catastro: qué es, por qué no es el valor catastral, cómo afecta al ITP del comprador en Catalunya y por qué no a tu IRPF.
Cuando pones tu vivienda a la venta, tarde o temprano aparece una cifra que no has elegido tú: el valor de referencia del Catastro. Lo fija la Administración para cada inmueble, se puede consultar y, en Catalunya, marca el mínimo sobre el que el comprador paga el impuesto de la compra.
No es un precio de venta ni una valoración de tu piso. Pero conviene conocerlo antes de negociar, porque explica por qué algunos compradores reaccionan como reaccionan ante una rebaja. Te contamos qué es, en qué impuestos cuenta y en cuáles no.
Lo esencial
Es un valor fijado por el Catastro. Se calcula cada año a partir de las compraventas reales de la zona y se le aplica un factor de reducción del 0,9.
No es el valor catastral. El valor catastral sirve para el IBI; el valor de referencia, para el impuesto de la compra, el de sucesiones y el de donaciones.
En Catalunya se aplica al ITP. El comprador de una vivienda de segunda mano tributa sobre el mayor entre el precio pactado y el valor de referencia.
No cambia tu IRPF ni tu plusvalía municipal. Como vendedor, tributas por el precio real de la venta y por el valor catastral del suelo, no por el valor de referencia.
Solo se discute al pagar el impuesto. No se recurre cuando se publica, sino pidiendo la rectificación de la autoliquidación o recurriendo la liquidación.
¿Qué es el valor de referencia?
Es un dato más de la descripción catastral de cada inmueble, como la superficie o el uso. Lo introdujo la Ley 11/2021 en el texto refundido de la Ley del Catastro Inmobiliario (art. 3.1 y disposición final tercera) y se aplica desde el 1 de enero de 2022.
La Dirección General del Catastro lo calcula así:
Recoge los precios de las compraventas que comunican los notarios.
Divide el territorio en zonas homogéneas y publica un mapa de valores con un valor medio por zona.
Ajusta ese valor medio a las características de cada inmueble con los datos que constan en el Catastro.
Aplica un factor de minoración de 0,9, fijado por la Orden HFP/1104/2021.
La ley pone un límite: el valor de referencia no puede superar el valor de mercado. Se actualiza cada año para todos los municipios a la vez. Los valores de 2026 se pueden consultar desde el 1 de enero de este año.
El Tribunal Constitucional avaló el sistema en su sentencia 13/2026, de 12 de febrero, publicada en el BOE el 19 de marzo de 2026.
¿En qué se diferencia del valor catastral y del precio de venta?
Son tres cifras distintas que a menudo se confunden:
| Cifra | Quién la fija | Para qué sirve |
|---|---|---|
| Valor catastral | El Catastro, con revisiones periódicas | Base del IBI y de otros impuestos que lo usan, como la plusvalía municipal |
| Valor de referencia | El Catastro, cada año | Base mínima del ITP y del impuesto de sucesiones y donaciones |
| Precio de venta | Comprador y vendedor | Lo que se paga de verdad; base del IRPF del vendedor |
Según las preguntas frecuentes del Catastro, el valor de referencia no tiene ningún efecto en el IBI. Tampoco es una valoración de tu vivienda: es un valor medio de la zona ajustado con datos de registro, y no ve si el piso está reformado, si tiene vistas o si necesita obras. Por eso puede quedar por encima o por debajo de lo que se paga en la calle. Si quieres entender la diferencia entre las valoraciones que se hacen de una casa, la explicamos en nuestro artículo sobre tasación y valoración.
¿Cómo afecta al comprador en Catalunya?
Aquí está lo importante. En la compra de una vivienda de segunda mano, el comprador paga el impuesto sobre transmisiones patrimoniales (ITP). La Ley del ITP y AJD dice que la base del impuesto es el valor de referencia, salvo que el precio pactado o el valor declarado sean mayores: entonces se toma el mayor (art. 10.2).
Catalunya aplica esta misma regla. La Agència Tributària de Catalunya lo explica así para las transmisiones desde el 1 de enero de 2022: en el ITP se tributa por el mayor entre el valor de referencia, el valor declarado y el precio. Si el inmueble no tiene valor de referencia, la ATC usa sus propios criterios de comprobación.
En la práctica:
Si el precio pactado es mayor que el valor de referencia, el comprador tributa por el precio. Es lo habitual.
Si el precio pactado es menor, el comprador tributa por el valor de referencia. Paga ITP sobre una cantidad que no ha pagado.
Los tipos del ITP y las reducciones que existen para algunos compradores los tienes en nuestro artículo sobre ITP o IVA y en el de ITP reducido en Catalunya.
¿Y a ti, como vendedor, te afecta?
Directamente, no. Tus dos impuestos de la venta se calculan con otras cifras:
IRPF. La ganancia se calcula con el importe real de la venta, salvo que sea inferior al valor normal de mercado (Ley del IRPF, art. 35). El valor de referencia no aparece en ese cálculo. Te lo explicamos en nuestro artículo sobre el IRPF de la venta.
Plusvalía municipal. Se calcula con el valor catastral del suelo o, si lo pides y lo acreditas, con la ganancia real (TRLRHL, art. 107). Tampoco usa el valor de referencia. Lo tienes en nuestra guía de la plusvalía municipal.
Hay un caso en que sí te puede llegar de rebote: si heredaste la vivienda o te la donaron. El valor de adquisición que usarás en el IRPF es el que resulte de las normas del impuesto de sucesiones y donaciones, sin superar el valor de mercado (Ley del IRPF, art. 36). Si en la herencia se declaró el valor de referencia, esa cifra cuenta luego para calcular tu ganancia. Si es tu caso, te interesa nuestro artículo sobre la venta de un piso heredado.
¿Por qué importa en la negociación?
Porque el comprador hace números con el ITP. Si el precio que se acuerda queda por debajo del valor de referencia, el comprador paga el impuesto como si hubiera pagado más. Una rebaja del precio, en ese tramo, no le ahorra ITP.
Esto tiene dos consecuencias para ti:
Un comprador bien informado puede consultar el valor de referencia antes de hacer una oferta y tenerlo en cuenta en su presupuesto.
Si el comprador necesita hipoteca, el banco financiará según su propia tasación, no según el valor de referencia. Son cosas distintas.
Lo que no tiene sentido es fijar el precio de salida mirando el valor de referencia. El precio lo decide el mercado: lo que se está pagando por viviendas parecidas en tu zona de Vilanova i la Geltrú o del Garraf. El valor de referencia es solo un dato más de la operación que conviene conocer para que no sorprenda a nadie a la hora de firmar las arras.
¿Cómo se consulta?
En la Sede Electrónica del Catastro, en el apartado de valor de referencia. Necesitas la referencia catastral de la vivienda, que aparece en el recibo del IBI.
Para consultar y certificar el valor de un inmueble a una fecha concreta hay que identificarse con certificado digital, DNI electrónico o Cl@ve. Los titulares pueden obtener además un certificado con los datos y elementos técnicos del cálculo. También se puede pedir por la Línea Directa del Catastro o en las gerencias, con cita previa.
Un detalle práctico: el valor que cuenta es el vigente en la fecha de la escritura. Si firmas en enero, el valor puede haber cambiado respecto al que consultaste en otoño.
¿Se puede discutir el valor de referencia?
Sí, pero no cuando se publica, sino cuando se paga el impuesto (Ley del ITP y AJD, art. 10.3). Quien lo discute es quien paga el ITP, es decir, el comprador, y solo después de la compra: según la ATC, el futuro comprador no puede impugnarlo antes.
Las vías son:
Pedir la rectificación de la autoliquidación del ITP, aportando pruebas de que el valor de referencia no se ajusta a esa vivienda.
Recurrir la liquidación, si la ATC ha emitido una, con recurso de reposición o reclamación económico-administrativa.
En ambos casos, la Administración resuelve con un informe preceptivo y vinculante del Catastro, que confirma o corrige el valor (art. 10.4). Además, si el problema es que los datos del Catastro sobre la vivienda están mal, como la superficie o el uso, se puede pedir al Catastro que los corrija.
Este último punto sí está en tu mano como vendedor: revisar que la descripción catastral de tu vivienda es correcta antes de vender. Si los metros no coinciden con la realidad, te interesa nuestro artículo sobre obras sin legalizar y metros que no cuadran.
Si estás pensando en vender en Vilanova i la Geltrú o en el Garraf y quieres saber qué precio de mercado tiene tu vivienda, te ayudamos a valorarla.
Para seguir leyendo
¿Estás pensando en vender?
Te llamamos, la conocemos y te contamos cuánto vale y cómo la venderíamos.